A Reforma Tributária no transporte de cargas começa uma nova etapa em 2027, com mudanças importantes na tributação sobre o consumo. Para as empresas de transporte rodoviário de cargas, as alterações exigem atenção à apuração dos impostos, à emissão de documentos fiscais, ao aproveitamento de créditos tributários e à formação dos preços dos serviços de frete.
A transformação foi estabelecida pela Emenda Constitucional nº 132/2023 e regulamentada, entre outras normas, pela Lei Complementar nº 214/2025. O objetivo é simplificar o sistema tributário sobre o consumo, reduzir distorções e modificar a forma como os tributos incidem sobre bens e serviços.
Na prática, a Reforma Tributária não representa apenas uma troca de siglas. Ela altera a estrutura de tributação das operações, a apropriação de créditos e a distribuição da arrecadação entre os entes federativos. Esses fatores podem influenciar o planejamento financeiro e a gestão fiscal das transportadoras.
Em 2027, uma das principais mudanças será o início da cobrança da Contribuição sobre Bens e Serviços (CBS) em substituição ao PIS e à Cofins, além da entrada em vigor do Imposto Seletivo (IS) e da continuidade da implantação do Imposto sobre Bens e Serviços (IBS).
Mas o que essas mudanças significam para quem contrata ou presta serviços de transporte de cargas? E como as empresas podem se preparar para evitar inconsistências fiscais e controlar os custos operacionais?
Neste artigo, você vai entender as principais mudanças previstas para 2027, os possíveis impactos na operação logística e as medidas que as transportadoras devem considerar durante a transição tributária.
O que é a Reforma Tributária e por que ela afeta o transporte de cargas?
A Reforma Tributária promove uma mudança estrutural na tributação brasileira sobre o consumo. Um dos seus principais objetivos é substituir diferentes tributos por um modelo baseado no Imposto sobre Valor Agregado (IVA), dividido em duas partes: uma de competência federal e outra compartilhada entre estados e municípios.
O novo modelo prevê a substituição gradual de tributos atuais por dois impostos principais:
- CBS (Contribuição sobre Bens e Serviços): tributo federal que substituirá o PIS e a Cofins.
- IBS (Imposto sobre Bens e Serviços): tributo de competência compartilhada entre estados e municípios, que substituirá gradualmente o ICMS e o ISS.
Também está prevista a criação do Imposto Seletivo, de competência federal, que incidirá sobre determinados bens e serviços definidos pela legislação.
Para o transporte de cargas, essas mudanças são relevantes porque o serviço de frete integra uma cadeia econômica que envolve transportadoras, embarcadores, distribuidores, indústrias, operadores logísticos e destinatários.
A tributação incidente sobre o serviço, o tratamento dos créditos e as regras aplicáveis à operação podem afetar o custo efetivo do transporte e a maneira como as empresas negociam seus contratos.
É importante destacar que a transição não será concluída em 2027. A substituição de ICMS e ISS pelo IBS ocorrerá gradualmente entre 2029 e 2032, com previsão de conclusão do novo modelo em 2033.
O que muda na Reforma Tributária em 2027?
O ano de 2027 marca uma etapa importante da implementação do novo sistema tributário. As empresas precisarão acompanhar as regras de apuração, os documentos fiscais e os procedimentos necessários para cumprir as novas obrigações.
1. A CBS substitui PIS e Cofins
Uma das principais mudanças para 2027 é o início da cobrança da CBS em substituição ao PIS e à Cofins.
Essas duas contribuições fazem parte da tributação federal atualmente incidente sobre diversas operações econômicas, inclusive serviços de transporte, conforme o regime tributário e as regras aplicáveis a cada empresa.
Com a entrada em vigor da CBS, as transportadoras deverão adaptar seus processos fiscais para atender ao novo modelo de apuração.
Entre os pontos que exigem atenção estão:
- Adequação dos sistemas de gestão e faturamento.
- Revisão dos parâmetros tributários utilizados na emissão de documentos fiscais.
- Atualização dos procedimentos de apuração dos tributos.
- Avaliação das regras de apropriação e utilização de créditos.
- Revisão dos processos de conferência fiscal e contábil.
A substituição de PIS e Cofins pela CBS não significa que todas as empresas terão automaticamente uma redução de impostos. O impacto dependerá de fatores como o regime tributário, as receitas, os custos, os créditos concedidos e as regras específicas aplicáveis à operação.
Por isso, as transportadoras devem avaliar os efeitos da mudança com base em suas próprias características operacionais e financeiras.
2. O IBS avança na fase de transição
O IBS substituirá gradualmente o ICMS e o ISS. Em 2027, o imposto estará em sua fase inicial de implantação, com alíquota de teste prevista em 0,1%, dividida entre estados e municípios, conforme a legislação.
Essa etapa faz parte de uma transição mais ampla. Em 2029, começa a redução gradual das alíquotas de ICMS e ISS, acompanhada do aumento progressivo da participação do IBS.
Para as transportadoras, acompanhar essa implantação é importante para preparar sistemas, cadastros, documentos fiscais e procedimentos de apuração.
Durante a transição, as empresas precisarão lidar com regras antigas e novas simultaneamente. Isso aumenta a importância da consistência dos dados fiscais e da atualização dos sistemas utilizados na gestão do transporte.
3. O Imposto Seletivo entra em vigor
Outro marco previsto para 2027 é o início da cobrança do Imposto Seletivo, conhecido como IS.
Esse tributo foi criado para incidir sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme as hipóteses definidas na legislação.
Sua introdução não significa que todo serviço de transporte de cargas será diretamente tributado pelo IS. A incidência depende do enquadramento dos bens e serviços previstos nas normas aplicáveis.
Ainda assim, as transportadoras devem acompanhar os efeitos indiretos que mudanças tributárias podem produzir na cadeia de abastecimento, especialmente quando envolverem produtos sujeitos a tratamento tributário específico.
4. O IPI passa por mudanças
A partir de 2027, as alíquotas do Imposto sobre Produtos Industrializados (IPI) serão, em regra, reduzidas a zero, ressalvadas as situações relacionadas à proteção da competitividade dos produtos industrializados na Zona Franca de Manaus, conforme a legislação.
Embora o IPI não seja um imposto diretamente incidente sobre todo serviço de transporte, suas alterações podem repercutir nas cadeias industriais e comerciais atendidas pelas transportadoras.
Mudanças na tributação de produtos podem afetar custos de fornecedores, decisões de produção e distribuição e fluxos de mercadorias. Os efeitos dependerão do setor econômico e das características de cada cadeia logística.
Reforma Tributária no transporte de cargas: como pode impactar os custos?
O impacto da Reforma Tributária sobre os custos logísticos não será igual para todas as empresas. A mudança na tributação sobre o consumo pode alterar tanto os valores de impostos apurados quanto o tratamento fiscal de determinadas despesas e aquisições.
Para entender os efeitos sobre o transporte de cargas, é necessário analisar a operação de ponta a ponta, considerando os tributos incidentes sobre o serviço e os créditos que poderão ser aproveitados.
Formação do preço do frete
A formação do preço do frete considera diferentes componentes, como combustível, pedágios, manutenção, pneus, depreciação dos veículos, mão de obra, despesas administrativas e margem operacional.
A tributação também faz parte dessa composição. Com a entrada da CBS e a implantação gradual do IBS, as transportadoras precisam revisar seus cálculos para verificar como as novas regras afetam o custo líquido do serviço.
Essa revisão deve considerar a tributação aplicável à receita, os créditos permitidos sobre aquisições e despesas e as condições contratuais negociadas com os clientes.
Não é possível afirmar que o frete ficará necessariamente mais caro ou mais barato para todas as empresas. O resultado dependerá do perfil de cada operação e do tratamento tributário aplicável.
Combustíveis e manutenção da frota
O diesel representa uma parcela relevante dos custos de muitas transportadoras. Também existem despesas recorrentes com lubrificantes, pneus, peças, manutenção e outros insumos necessários à operação dos veículos.
A Reforma Tributária prevê regras específicas para determinados setores e produtos, incluindo combustíveis. Por isso, não se deve aplicar automaticamente a todos esses itens a mesma lógica de tributação dos demais bens e serviços.
As empresas precisarão verificar quais créditos são admitidos, quais regras específicas se aplicam a cada aquisição e como os valores devem ser registrados na apuração tributária.
Um controle organizado das despesas e dos documentos fiscais será importante para avaliar os efeitos dessas mudanças sobre o custo operacional.
Contratos com embarcadores e clientes
Os contratos de transporte também merecem atenção durante a transição tributária.
A substituição de tributos e a alteração das regras de crédito podem modificar a composição dos custos e a forma como os preços são negociados entre transportadoras e embarcadores.
Por isso, é recomendável revisar cláusulas relacionadas a tributos, reajustes, revisão de preços e responsabilidades fiscais.
Essa revisão ajuda a reduzir divergências comerciais e a estabelecer critérios claros para tratar eventuais alterações tributárias ao longo da vigência dos contratos.
CBS e IBS: como funciona o novo sistema tributário para transportadoras?
O modelo de IVA dual foi estruturado para reduzir a cumulatividade dos tributos sobre o consumo e permitir o aproveitamento de créditos ao longo da cadeia econômica, de acordo com as regras legais.
Para as transportadoras, entender a diferença entre CBS e IBS é essencial para organizar a apuração fiscal e preparar os sistemas de gestão.
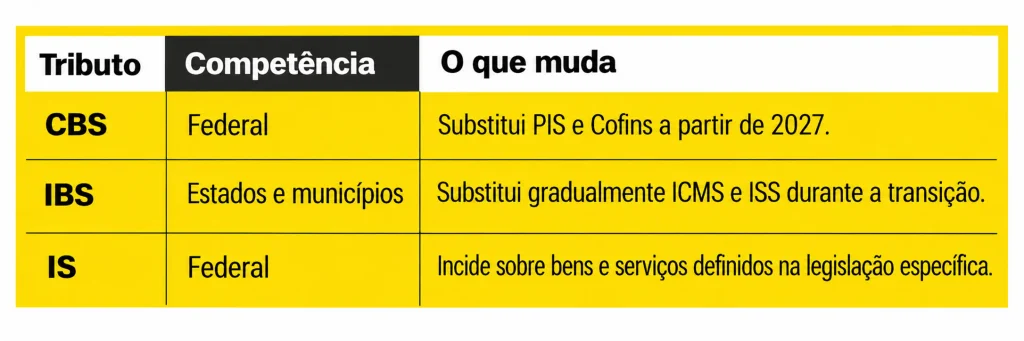
A CBS e o IBS compartilham características do modelo de IVA, mas possuem regras próprias de competência, arrecadação e implementação.
A aplicação prática dependerá das normas vigentes, das alíquotas aplicáveis e do enquadramento de cada operação.
Como funciona o aproveitamento de créditos tributários?
O aproveitamento de créditos é um dos pontos mais importantes da Reforma Tributária.
No novo modelo, a legislação prevê a apropriação de créditos relacionados a aquisições e operações tributadas, observadas as condições legais e as regras específicas de cada situação.
Para uma transportadora, isso exige atenção aos documentos fiscais de despesas e aquisições, incluindo aqueles relacionados a insumos e serviços utilizados na atividade.
No entanto, não se deve presumir que toda despesa operacional gera automaticamente um crédito tributário. A possibilidade de aproveitamento dependerá da natureza da aquisição, do tratamento tributário, dos requisitos legais e das condições de apropriação.
Por isso, é importante revisar os processos de escrituração e manter os documentos fiscais organizados para identificar os créditos efetivamente permitidos.
O que muda na emissão de documentos fiscais do transporte?
A adaptação dos documentos fiscais é outro ponto importante para as empresas do setor.
Durante a implementação da Reforma Tributária, os documentos eletrônicos e os sistemas emissores precisam acompanhar os leiautes, campos e regras definidos pelas autoridades competentes.
No transporte rodoviário de cargas, isso envolve atenção ao Manifesto Eletrônico de Documentos Fiscais (MDF-e) e aos demais documentos relacionados à prestação do serviço.
As transportadoras devem acompanhar as notas técnicas, os manuais e os atos oficiais que estabelecem as alterações aplicáveis a cada documento.
Entre as medidas recomendadas estão:
- Atualizar os sistemas emissores conforme os leiautes vigentes.
- Conferir os dados fiscais utilizados na emissão dos documentos.
- Validar as informações tributárias antes de iniciar a operação.
- Revisar os processos de integração entre sistemas fiscais e de gestão.
- Treinar as equipes responsáveis pelo faturamento, pela escrituração e pelo controle operacional.
É importante lembrar que a adaptação não se resume à inclusão de novos campos. Os dados informados precisam refletir corretamente a operação e atender às regras fiscais aplicáveis.
Erros de parametrização ou inconsistências cadastrais podem comprometer a emissão dos documentos e aumentar a necessidade de correções manuais.
Como a Reforma Tributária afeta o planejamento financeiro das transportadoras?
A mudança no sistema tributário exige que as transportadoras revisem suas projeções financeiras para os próximos anos.
Como a transição será gradual, o planejamento deve considerar não apenas 2027, mas também as etapas seguintes, especialmente o período em que os tributos atuais e os novos coexistirão.
Um planejamento adequado permite simular cenários e identificar possíveis impactos na margem operacional, no fluxo de caixa e na rentabilidade dos contratos.
Simule diferentes cenários tributários
As empresas podem desenvolver simulações para comparar a situação atual com as regras previstas para cada etapa da transição.
Esses cálculos devem considerar, entre outros fatores:
- Receita obtida com os serviços de transporte.
- Regime tributário e enquadramento fiscal da empresa.
- Despesas operacionais e aquisições que possam gerar créditos.
- Tributação aplicável aos combustíveis e a outros itens relevantes.
- Preços contratados com clientes e fornecedores.
- Mudanças previstas nas alíquotas e nos procedimentos de apuração.
As simulações não substituem a apuração oficial, mas ajudam a identificar riscos, oportunidades e necessidades de ajuste no planejamento.
Revise indicadores de desempenho
A Reforma Tributária também reforça a importância de acompanhar indicadores que permitam avaliar a eficiência econômica da operação.
Entre os indicadores que podem ser úteis estão:
- Custo operacional por quilômetro rodado.
- Custo de combustível por viagem.
- Margem operacional por cliente ou contrato.
- Custo tributário efetivo da operação.
- Rentabilidade por rota e tipo de serviço.
- Prazo de recebimento e impacto dos tributos no fluxo de caixa.
A análise conjunta desses dados ajuda a distinguir variações provocadas por fatores operacionais daquelas relacionadas ao tratamento tributário.
Como a tecnologia pode ajudar na adaptação à Reforma Tributária?
A adaptação à Reforma Tributária exige integração entre informações fiscais, financeiras e operacionais.
Sistemas de gestão logística podem ajudar a centralizar dados sobre viagens, custos, contratos e documentos relacionados ao transporte. Quando integrados aos sistemas fiscais e contábeis, esses recursos também podem facilitar a conferência das informações utilizadas na gestão da empresa.
A tecnologia não substitui a análise tributária especializada, mas contribui para organizar os dados necessários ao planejamento e à tomada de decisões.
Com informações mais consistentes, as transportadoras podem acompanhar melhor seus custos, revisar indicadores e identificar divergências que precisam de atenção.
A Target Tech atua com soluções voltadas à gestão logística. Conheça a Target Log e veja como a tecnologia pode apoiar a organização das operações de transporte.
Perguntas rápidas:
A Reforma Tributária vai aumentar o preço do frete?
Não necessariamente. O impacto dependerá do regime tributário, dos créditos permitidos, dos custos da transportadora e das condições contratuais. Cada empresa deve avaliar seus próprios cenários.
O que acontece com PIS e Cofins em 2027?
A partir de 2027, PIS e Cofins serão substituídos pela CBS, conforme as regras de transição previstas na legislação da Reforma Tributária.
O IBS substitui o ICMS e o ISS já em 2027?
Não. O IBS começa sua implantação em uma etapa inicial, mas a substituição gradual de ICMS e ISS ocorrerá entre 2029 e 2032. A conclusão da transição está prevista para 2033.
Como a CBS afeta as transportadoras?
A CBS modifica a tributação federal sobre o consumo e exige adaptação dos procedimentos fiscais. O impacto financeiro dependerá das regras aplicáveis à empresa, das receitas e do aproveitamento de créditos tributários.
Empresas do Simples Nacional serão afetadas?
Sim, as empresas do Simples Nacional também precisam acompanhar a Reforma Tributária. Os efeitos e as opções disponíveis dependerão das regras específicas aplicáveis ao regime, inclusive quanto ao tratamento dos novos tributos e aos créditos nas operações com clientes.
Investir em organização de dados e tecnologia também pode facilitar a análise dos custos e a tomada de decisões durante esse período de mudanças. Conheça as soluções da Target Tech e descubra como a tecnologia pode contribuir para uma gestão logística mais organizada e eficiente.